Steuerfreie Arbeitgeberzuschüsse geben Unternehmen die Möglichkeit, Beschäftigte finanziell zu unterstützen und gleichzeitig Lohnnebenkosten zu begrenzen. Allerdings gelten für jede Leistung bestimmte steuerliche Voraussetzungen. Bereits kleine Fehler bei der Gewährung oder Dokumentation können zu Nachforderungen führen. Steuerberater übernehmen deshalb eine wichtige Rolle bei der Auswahl und Umsetzung geeigneter Zusatzleistungen.
Mandanten fragen ihre Steuerberater zunehmend, welche steuerfreien Sachbezüge für Beschäftigte möglich sind und wie sie sich in der Lohnabrechnung ohne spätere Beanstandungen durch das Finanzamt berücksichtigen lassen. Die Antwort hängt maßgeblich von der jeweiligen Leistung und ihrer steuerrechtlichen Einordnung ab. Das Einkommensteuergesetz sieht verschiedene Steuerbefreiungen und steuerliche Vergünstigungen vor, die Arbeitgeber unter bestimmten Voraussetzungen nutzen können. Dazu zählen beispielsweise begünstigte Sachbezüge, Zuschüsse zur Kinderbetreuung, Mobilitätsleistungen und Maßnahmen zur Gesundheitsförderung.
Eine zentrale Voraussetzung bildet bei vielen Vergünstigungen das Zusätzlichkeitsprinzip nach § 8 Absatz 4 Einkommensteuergesetz (EStG). Arbeitgeber müssen die Leistungen zusätzlich zum ohnehin geschuldeten Arbeitslohn gewähren. Eine vereinbarte Gehaltskürzung zugunsten eines steuerfreien Zuschusses erfüllt diese Voraussetzung grundsätzlich nicht. Ebenso problematisch ist es, bereits zugesagte Gehaltserhöhungen durch entsprechende Zusatzleistungen zu ersetzen.
Für die steuerliche Beratung empfiehlt sich deshalb eine Prüfung der bestehenden Vergütungsvereinbarungen. Dabei sollte zunächst feststehen, welche Leistungen das Unternehmen bereits gewährt und welche zusätzlichen Zuschüsse tatsächlich infrage kommen. Anschließend lässt sich ermitteln, welche steuerlichen Voraussetzungen gelten und wie sich die einzelnen Vorteile miteinander kombinieren lassen. Eine solche Bestandsaufnahme verhindert unnötige Abrechnungsfehler und erleichtert die spätere Prüfung durch die Finanzverwaltung.
Sachbezüge gehören zu den bekanntesten Möglichkeiten, Beschäftigten einen steuerlichen Vorteil zu verschaffen. Nach § 8 Absatz 2 Satz 11 EStG dürfen Arbeitgeber monatlich Sachleistungen im Wert von insgesamt bis zu 50 Euro gewähren, ohne dass darauf Lohnsteuer anfällt. Unter den entsprechenden Voraussetzungen bleiben diese Vorteile auch sozialversicherungsfrei. Geeignete Leistungen können beispielsweise Gutscheine für bestimmte Geschäfte oder zweckgebundene Sachbezugskarten sein. Entscheidend ist, dass die Gutscheine und Karten ausschließlich zum Bezug von Dienstleistungen oder Waren berechtigen und die gesetzlichen Anforderungen erfüllen. Insbesondere müssen sie unter die begünstigten Ausnahmen des Zahlungsdiensteaufsichtsgesetzes fallen.
Besondere Aufmerksamkeit verdient die Unterscheidung zwischen Freigrenze und Freibetrag. Überschreitet der gesamte maßgebliche Sachbezugswert innerhalb eines Kalendermonats die Grenze von 50 Euro, wird der vollständige Betrag steuerpflichtig. Zudem müssen Arbeitgeber alle relevanten Sachbezüge eines Monats zusammenrechnen. Eine isolierte Betrachtung einzelner Gutscheine reicht daher nicht aus. Nicht ausgeschöpfte Monatsbeträge lassen sich auch nicht auf spätere Monate übertragen.
Weitere Risiken entstehen bei der Auswahl ungeeigneter Gutscheinmodelle. Karten mit einer allgemeinen Bargeldauszahlungsfunktion oder nachträgliche Kostenerstattungen gelten grundsätzlich als Geldleistungen und erfüllen die Voraussetzungen der Sachbezugsfreigrenze nicht. Steuerberater sollten deshalb die Vertragsbedingungen des jeweiligen Anbieters prüfen und eine korrekte Zuordnung in der Lohnabrechnung sicherstellen.
Mitarbeiter finden und sie vor allem zu binden, ist für Unternehmen die große Herausforderung unserer Zeit. Dabei ist für viele Mitarbeiter noch nicht einmal das Gehalt das ausschlaggebendste Kriterium. Zahlreiche Mitarbeiter legen mehr Wert auf Benefits, die ihnen das Leben erleichtern. Wer dies als Unternehmer berücksichtigt und das Gehalt geschickt umwandelt, kann einiges an Steuern […]
Zuschüsse zur Kinderbetreuung können insbesondere für Beschäftigte mit jüngeren Kindern eine spürbare finanzielle Entlastung darstellen. Nach § 3 Nummer 33 EStG dürfen Arbeitgeber die Kosten für die Unterbringung und Betreuung nicht schulpflichtiger Kinder in Kindergärten oder vergleichbaren Einrichtungen steuerfrei übernehmen. Eine gesetzliche betragsmäßige Obergrenze besteht dabei nicht. Allerdings darf der Zuschuss die tatsächlichen begünstigten Betreuungskosten nicht übersteigen. Die Beschäftigten müssen ihre Aufwendungen nachweisen, beispielsweise durch einen Gebührenbescheid oder eine entsprechende Rechnung. Diese Belege gehören zu den Lohnunterlagen. Ausgaben für Schulunterricht oder die Beförderung zur Betreuungseinrichtung fallen nicht unter diese Steuerbefreiung.
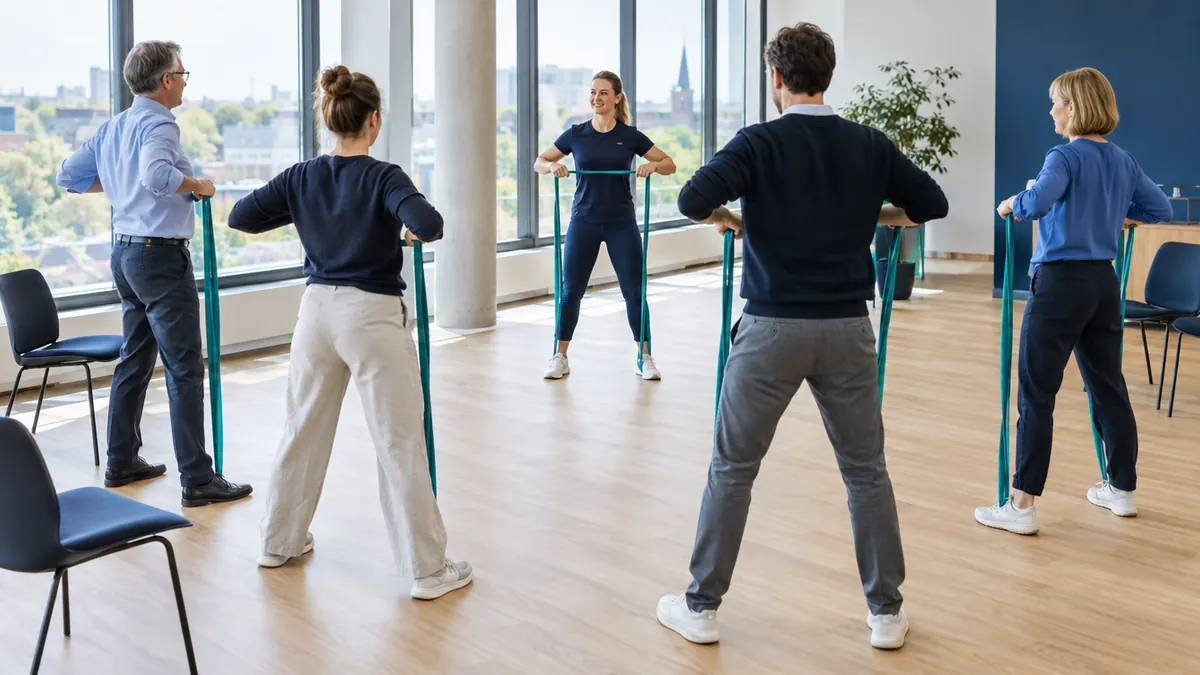
Auch die betriebliche Gesundheitsförderung bietet steuerliche Gestaltungsmöglichkeiten. Arbeitgeber können nach § 3 Nummer 34 EStG bis zu 600 Euro jährlich je Beschäftigten steuerfrei für begünstigte Gesundheitsmaßnahmen aufwenden. Voraussetzung ist, dass die Leistungen zusätzlich zum regulären Arbeitslohn erbracht werden und den gesetzlichen Qualitätsanforderungen entsprechen. Dazu gehören beispielsweise geeignete Präventionskurse zur Stressbewältigung oder Bewegungsförderung. Die pauschale Übernahme gewöhnlicher Fitnessstudio-Mitgliedschaften erfüllt diese Anforderungen dagegen nicht automatisch.
Mobilitätsleistungen bieten einen weiteren Ansatzpunkt für steuerfreie Arbeitgeberleistungen. Besonders relevant sind Zuschüsse zu Fahrkarten für öffentliche Verkehrsmittel. Nach § 3 Nummer 15 EStG können Arbeitgeber beispielsweise das Deutschlandticket oder andere begünstigte Fahrberechtigungen zusätzlich zum ohnehin geschuldeten Arbeitslohn steuerfrei bereitstellen oder bezuschussen. Im öffentlichen Personennahverkehr umfasst die Steuerbefreiung grundsätzlich auch die private Nutzung. Dabei müssen Unternehmen beachten, dass steuerfreie Leistungen nach dieser Vorschrift die bei Beschäftigten abziehbare Entfernungspauschale mindern. Außerdem benötigen sie geeignete Nachweise über die gewährten Fahrberechtigungen und müssen die entsprechenden Beträge in der Lohnsteuerbescheinigung ausweisen.
Eine weitere Möglichkeit stellt die Überlassung betrieblicher Fahrräder dar. Gewährt der Arbeitgeber ein klassisches Fahrrad oder ein begünstigtes Elektrofahrrad zusätzlich zum Gehalt, bleibt der private Nutzungsvorteil nach § 3 Nummer 37 EStG steuerfrei. Bei Modellen mit Gehaltsumwandlung gelten dagegen andere steuerliche Bewertungsregeln. Ebenso muss die Lohnbuchhaltung zwischen einer bloßen Nutzungsüberlassung und einer späteren Eigentumsübertragung unterscheiden.
Auch das kostenlose oder vergünstigte Laden privater Elektrofahrzeuge an einer ortsfesten betrieblichen Einrichtung kann unter die Steuerbefreiung des § 3 Nummer 46 EStG fallen. Eine beliebige Erstattung privater Stromkosten ist damit allerdings nicht gleichzusetzen. Für die Beratung zählt deshalb die konkrete Ausgestaltung der Leistung. Welche Verkehrsart gefördert wird, wo die Leistung erbracht wird und welche Vereinbarungen bestehen, beeinflusst ihre steuerliche Behandlung maßgeblich.

Firmenwagen klingt oft nach trockener Pflicht. In der Praxis entscheidet aber genau dieses Thema darüber, ob Sie Geld liegen lassen, Fristen sauber einhalten oder später mühsam korrigieren müssen. Dieser Ratgeber zeigt, worauf Sie jetzt achten sollte
Selbst ein grundsätzlich steuerfreier Zuschuss kann bei einer Betriebsprüfung Schwierigkeiten verursachen, wenn wichtige Nachweise fehlen oder die Abrechnung unzutreffend erfolgt. Eine sorgfältige Dokumentation ist deshalb gleichermaßen wichtig wie die Auswahl der passenden Leistung. Nach § 4 der Lohnsteuer-Durchführungsverordnung müssen Arbeitgeber die relevanten Angaben zu Arbeitslohn und Sachbezügen im Lohnkonto erfassen. Dazu gehören insbesondere die Art der jeweiligen Sachleistung, ihr Wert und der maßgebliche Abrechnungszeitraum. Je nach Steuerbefreiung sind zusätzliche Unterlagen erforderlich.
In der Praxis entstehen Fehler häufig durch eine unzureichende Abstimmung zwischen Personalabteilung, Geschäftsführung und Lohnbuchhaltung. Werden beispielsweise mehrere Sachbezüge unabhängig voneinander vergeben, kann die monatliche Freigrenze unbemerkt überschritten werden. Auch können sich die Voraussetzungen eines Kinderbetreuungszuschusses ändern, sobald ein Kind eingeschult wird. Deshalb empfiehlt es sich, Verantwortlichkeiten für die Prüfung und Aktualisierung der Beschäftigtendaten festzulegen.
Jahressteuergesetz 2026: Was Selbständige, Unternehmen und Arbeitgeber jetzt bei Fristen, Belegen, Umsatzsteuer und Steuerberatung vorbereiten sollten.
Steuerfreie Zusatzleistungen entfalten ihren größten Nutzen, wenn sie zu den tatsächlichen Bedürfnissen der Belegschaft passen. Beschäftigte mit Kindern profitieren beispielsweise unmittelbar von Zuschüssen zur Betreuung, während Berufspendler häufig einen größeren Vorteil aus einem Jobticket ziehen. Sachbezüge bieten wiederum eine flexible Möglichkeit, regelmäßig zusätzliche Leistungen bereitzustellen. Bei einer monatlichen Ausschöpfung der 50-Euro-Freigrenze ergibt sich rechnerisch ein jährlicher Sachbezugswert von 600 Euro. Unter Einhaltung sämtlicher Voraussetzungen erhalten Beschäftigte diesen Vorteil ohne entsprechende Abzüge für Lohnsteuer und Sozialversicherung.
Für Unternehmen ist dabei nicht allein die steuerliche Ersparnis entscheidend. Gut gewählte Zuschüsse können die Attraktivität des Vergütungspakets erhöhen und alltägliche Ausgaben der Mitarbeitenden reduzieren. Allerdings ersetzen solche Leistungen keine angemessene Grundvergütung. Zudem sind sie teilweise zweckgebunden und lassen sich daher nicht mit frei verfügbarem Gehalt gleichsetzen.
